
ธนาคารทิสโก้ชวนคนไทย “เช็กสุขภาพการเงิน” เนื่องในวันวางแผนการเงินโลก หรือ World Financial Planning Day 2026 ซึ่งตรงกับวันที่ 7 ตุลาคมนี้ แนะประเมินสถานะทางการเงินผ่าน 3 ตัวเลขสำคัญ ได้แก่ ออมอย่างน้อย 10% ของรายได้ คุมยอดผ่อนหนี้ไม่เกิน 40% ของรายได้ และเตรียมเงินสำรองฉุกเฉิน 3–6 เดือน ก่อนต่อยอดสู่การวางแผนชีวิตหลังเกษียณอย่างรอบด้าน
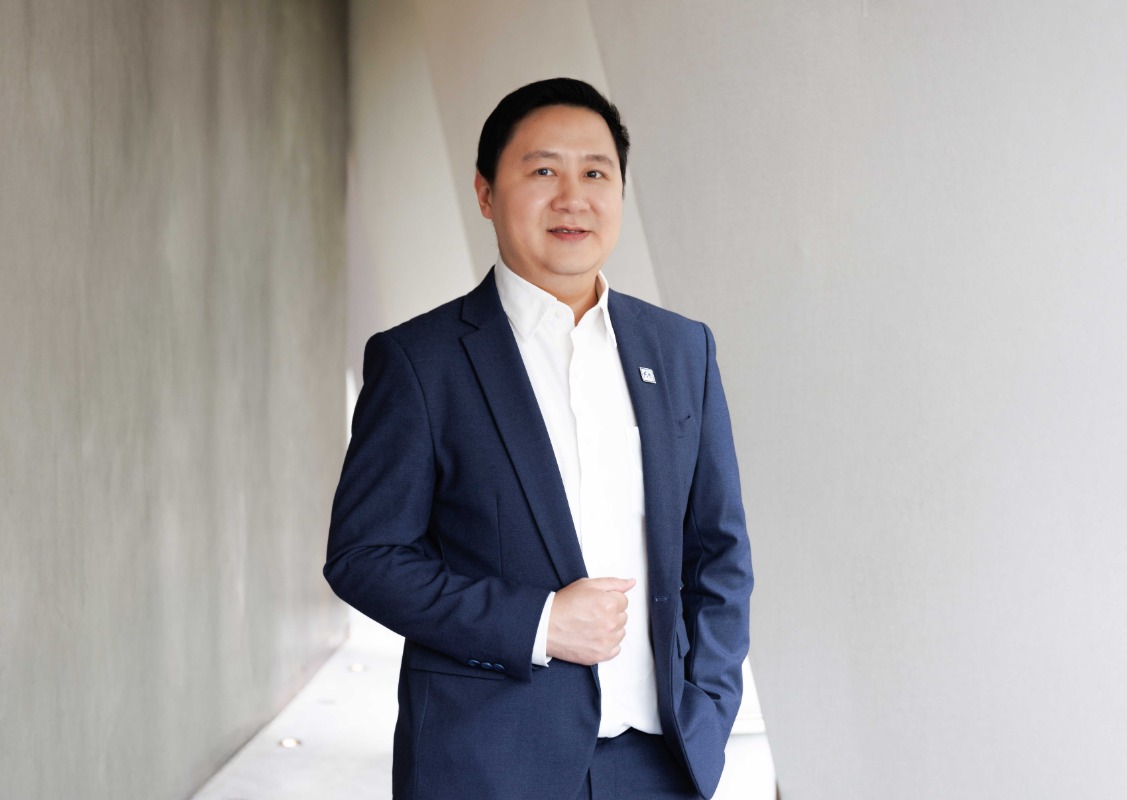
นายณัฐกฤติ เหล่าทวีทรัพย์ CFP Head of Wealth Advisory ธนาคารทิสโก้ จำกัด (มหาชน) เปิดเผยว่า เนื่องในวันวางแผนการเงินโลก ซึ่งตรงกับวันที่ 7 ตุลาคม 2569 ธนาคารทิสโก้แนะนำให้คนไทยเริ่มต้นวางแผนการเงินด้วยการ “เช็กสุขภาพการเงิน” เพื่อให้รู้สถานะของตัวเองในปัจจุบัน ก่อนกำหนดเป้าหมายและวางแผนไปสู่ชีวิตที่ต้องการในอนาคต
เช็ก 3 ตัวเลข วัดสุขภาพการเงิน
นายณัฐกฤติกล่าวว่า การประเมินสุขภาพการเงินไม่ควรพิจารณาเพียงจำนวนเงินในบัญชีหรือเงินเหลือเก็บในแต่ละเดือน เนื่องจากผู้ที่มีรายได้เท่ากันอาจมีสถานะทางการเงินแตกต่างกันอย่างมาก เช่น มีภาระหนี้เยอะ ออมเงินน้อย ไม่มีเงินออมฉุกเฉินที่เพียงพอ เพราะฉะนั้นก่อนการตัดสินใจว่าจะลงทุนในสินทรัพย์ใด จึงควรเริ่มจากการประเมินว่าสุขภาพการเงินในปัจจุบันก่อน โดยเบื้องต้นสามารถพิจารณาได้จาก 3 ตัวเลขสำคัญ ได้แก่
1.สัดส่วนการออม ควรแบ่งเงินออมอย่างน้อยประมาณ 10% ของรายได้ และหากเพิ่มได้ถึง 20% ขึ้นไป จะช่วยเพิ่มความพร้อมสำหรับเป้าหมายระยะยาว เช่น ผู้ที่มีรายได้เดือนละ 50,000 บาท ควรออมอย่างน้อยประมาณ 5,000 บาทต่อเดือน
2.ภาระผ่อนหนี้ ควรควบคุมยอดผ่อนหนี้ทั้งหมดไม่ให้เกินประมาณ 40% ของรายได้ต่อเดือน และหากรักษาระดับไว้ที่ 20% หรือต่ำกว่า จะช่วยเพิ่มความยืดหยุ่นในการบริหารกระแสเงินสด รวมถึงมีเงินเหลือสำหรับการออมและการลงทุนมากขึ้น
3.เงินสำรองฉุกเฉิน ควรมีเงินที่สามารถนำมาใช้ได้ทันทีเพียงพอรองรับค่าใช้จ่ายจำเป็นอย่างน้อย 3–6 เดือน ส่วนผู้ที่มีบุคคลในครอบครัวต้องดูแลอาจเพิ่มเป็น 6–12 เดือน เพื่อรองรับความเสี่ยงจากการหยุดงาน การสูญเสียรายได้ หรือค่าใช้จ่ายฉุกเฉิน เช่น ซ่อมบ้านหรือรถที่ได้รับความเสียหายจากน้ำท่วมในกรณีที่ไม่มีประกัน
“ตัวเลขเหล่านี้ไม่ใช่สูตรสำเร็จที่ทุกคนต้องทำให้ได้เท่ากัน แต่เปรียบเสมือนค่าพื้นฐานในการประเมินสุขภาพการเงิน ช่วยให้เห็นว่าจุดใดทำได้ดี และจุดใดควรเร่งปรับปรุง โดยธนาคารทิสโก้ได้พัฒนาเครื่องมือ TISCO My Goal เพื่อช่วยให้ผู้ใช้งานวิเคราะห์ภาพรวมสถานะทางการเงินและวางแผนไปสู่เป้าหมายได้อย่างเป็นระบบ” นายณัฐกฤติกล่าว
เปลี่ยนความหวังเป็นเป้าหมายที่วัดได้
นายณัฐกฤติกล่าวต่อว่า หลังจากประเมินสุขภาพการเงินแล้ว ขั้นตอนสำคัญคือการกำหนดเป้าหมายให้ชัดเจน เนื่องจากความต้องการ เช่น อยากมีเงินพอใช้หลังเกษียณ อยากมีสุขภาพดี หรืออยากดูแลครอบครัวโดยไม่เป็นภาระของลูกหลาน จะยังเป็นเพียงความหวัง หากไม่กำหนดระยะเวลาและจำนวนเงินที่ต้องใช้
ตัวอย่างเช่น เป้าหมาย “อยากมีเงินพอใช้หลังเกษียณ” ควรระบุให้ชัดว่าต้องการเกษียณเมื่ออายุเท่าไร ต้องการมีเงินจำนวนเท่าใด ปัจจุบันสะสมเงินได้แล้วเท่าไร และยังขาดอีกเท่าไร จากนั้นจึงคำนวณว่าต้องออมหรือลงทุนเพิ่มเดือนละเท่าใด จึงจะมีโอกาสบรรลุเป้าหมายตามระยะเวลาที่กำหนด“การวางแผนไม่ควรเริ่มจากคำถามว่าเรามีเงินมากแค่ไหน แต่ควรเริ่มจากการมองว่าชีวิตในอนาคตที่ต้องการมีลักษณะอย่างไร เมื่อกำหนดภาพนั้นได้ชัดเจน เงินจะไม่ใช่เป้าหมายสุดท้าย แต่จะเป็นเครื่องมือที่ช่วยสนับสนุนให้เราไปถึงชีวิตที่ต้องการ” นายณัฐกฤติกล่าว
แนะวางแผนหลังเกษียณให้ครบ 4 มิติ
สำหรับการวางแผนชีวิตหลังเกษียณ นายณัฐกฤติมองว่า ไม่ควรพิจารณาเพียงว่ามีเงินเพียงพอหรือไม่ แต่ต้องวางแผนให้ครอบคลุมอย่างน้อย 4 มิติที่เชื่อมโยงกัน ได้แก่
1. การเงิน ต้องประเมินว่าเงินออม การลงทุน และกระแสเงินสดหลังเกษียณสามารถรองรับรูปแบบชีวิตที่ต้องการได้หรือไม่ โดยคำนึงถึงเงินเฟ้อ เงินสำรองฉุกเฉิน และการบริหารเงินก้อนให้เพียงพอตลอดช่วงเกษียณ
2. สุขภาพ ต้องเตรียมรับมือทั้งความเสี่ยงจากโรคเรื้อรังและค่าใช้จ่ายด้านการรักษาพยาบาล โดยเริ่มจากการดูแลสุขภาพในปัจจุบัน ควบคู่กับการเตรียมเงินและบริหารความเสี่ยงด้านสุขภาพอย่างเหมาะสม
3. ที่อยู่อาศัย ควรพิจารณาว่าบ้านในปัจจุบันจะยังเหมาะกับการใช้ชีวิตในอีก 20–30 ปีหรือไม่ ทั้งด้านความปลอดภัย การเดินทาง การเข้าถึงสถานพยาบาล และการมีผู้ดูแล รวมถึงวางแผนว่าจะอยู่บ้านเดิม ปรับปรุงบ้าน หรือย้ายไปยังที่อยู่อาศัยที่เหมาะกับวัยเกษียณ
4. การจัดการทรัพย์สิน ควรวางแผนให้ทรัพย์สินที่สะสมมาตลอดชีวิตสามารถส่งต่อไปยังบุคคลที่ต้องการได้ตามเจตนา พร้อมลดความยุ่งยากและความขัดแย้งที่อาจเกิดขึ้นในครอบครัว โดยการวางแผนมรดกไม่ใช่เรื่องเฉพาะผู้ที่มีทรัพย์สินจำนวนมากเท่านั้น
นายณัฐกฤติกล่าวทิ้งท้ายว่า การวางแผนการเงินไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่หรือมีแผนที่สมบูรณ์แบบ แต่สามารถเริ่มได้จาก 3 คำถาม ได้แก่ วันนี้สถานะทางการเงินอยู่ตรงไหน อนาคตต้องการมีชีวิตแบบใด และวันนี้สามารถลงมือทำอะไรได้ทันทีเพื่อขยับเข้าใกล้เป้าหมายนั้นมากขึ้น
Symbol: TISCO